 Israel
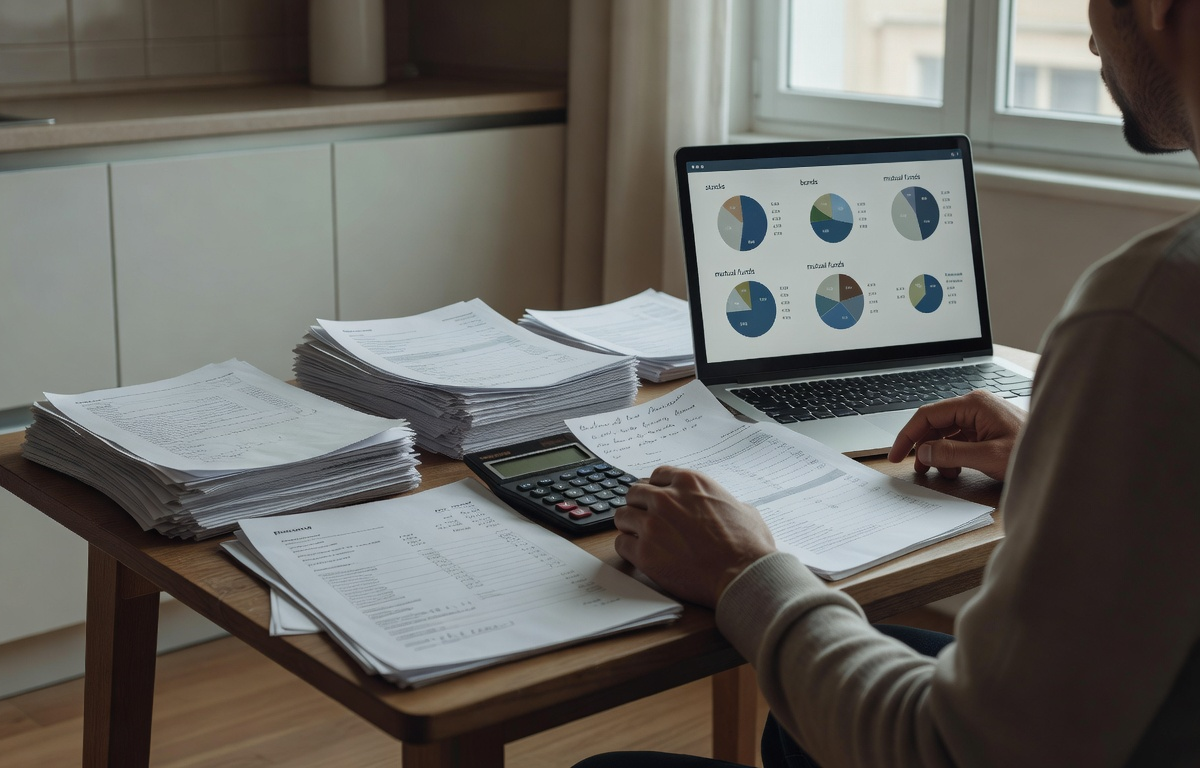
En economías como la mexicana o la colombiana, donde la inflación ha superado el 7 % anual en varios periodos recientes, poner todo el capital en una sola cuenta de ahorro o en acciones de una empresa local puede reducir el poder adquisitivo en cuestión de meses.
La diversificación surge precisamente como respuesta a esa realidad: distribuir el dinero entre distintos instrumentos para que las pérdidas en uno se compensen con los movimientos de otros.
El concepto de diversificación aplicado a finanzas personales
La diversificación consiste en repartir el capital disponible entre diferentes clases de activos, sectores geográficos y plazos de inversión. No se trata de tener muchas cuentas bancarias, sino de elegir instrumentos cuyo comportamiento no esté completamente correlacionado entre sí.
En la práctica, un perfil conservador en España o Chile suele combinar CETES a 28 días, bonos del Tesoro y un fondo de renta fija. Quien busca algo más de rendimiento añade acciones de empresas que operan en sectores distintos, como alimentos y energía renovable.
- La volatilidad de cada instrumento mide cuánto puede subir o bajar su precio en periodos cortos; al combinar varios, el movimiento total de la cartera suele suavizarse.
- La liquidez importa porque en mercados hispanoamericanos no siempre es fácil vender un bono corporativo sin aceptar un descuento importante.
- El plazo determina el horizonte: un certificado de depósito a dos años en Colombia no sirve si el dinero se necesita para pagar la universidad dentro de ocho meses.
Factores clave que influyen en la correlación de activos
La correlación entre activos depende de variables macroeconómicas compartidas y de shocks específicos de cada sector. Por ejemplo, durante periodos de depreciación del peso mexicano, las acciones exportadoras tienden a mostrar correlación negativa con los bonos gubernamentales locales.
- El ciclo económico regional afecta simultáneamente a múltiples sectores, por lo que es recomendable incluir activos con exposición a ciclos distintos.
- Los eventos políticos como elecciones o cambios regulatorios pueden generar movimientos correlacionados en toda la bolsa de un país.
- Las materias primas muestran patrones de correlación variables según el precio internacional del petróleo o el cobre.
Cómo se construye una cartera diversificada paso a paso
El primer paso consiste en definir el perfil de inversor según tolerancia al riesgo y horizonte temporal. Una persona de 35 años en Perú con ingresos estables puede asumir más volatilidad que alguien que se jubila en dos años.
Después se eligen las clases de activos. Una distribución sencilla pero efectiva podría incluir renta fija gubernamental, acciones de empresas locales e internacionales, y un pequeño porcentaje en bienes raíces a través de fideicomisos.
- Calcula tu capital total disponible después de reservar tres a seis meses de gastos en un instrumento líquido.
- Asigna porcentajes según perfil: 40 % renta fija, 35 % acciones, 15 % bienes raíces y 10 % en activos alternativos como fondos de materias primas.
- Revisa la correlación histórica entre los instrumentos elegidos; por ejemplo, las acciones de bancos mexicanos suelen moverse de forma distinta a los precios del oro.
- Rebalancea cada doce meses para que los porcentajes vuelvan a los niveles originales.
Ejemplos de asignación según perfil de riesgo
Los perfiles de riesgo determinan la proporción exacta de cada clase de activo. Un inversor conservador prioriza estabilidad, mientras que uno agresivo busca crecimiento a largo plazo.
- Perfil conservador: 60 % renta fija gubernamental, 25 % acciones defensivas, 10 % bienes raíces y 5 % liquidez en cuentas de alto rendimiento.
- Perfil moderado: 40 % renta fija, 35 % acciones mixtas, 15 % bienes raíces y 10 % fondos de materias primas con correlación baja.
- Perfil agresivo: 20 % renta fija, 50 % acciones de crecimiento, 20 % activos alternativos y 10 % exposición internacional diversificada.
El papel de la inflación y la tasa de interés
En Argentina o Venezuela la inflación puede superar el 50 % anual, por lo que cualquier cartera que no incluya activos que protejan contra ella pierde valor rápidamente. Los bonos indexados a la inflación o las acciones de empresas exportadoras suelen comportarse mejor en esos entornos.
Cuando el banco central sube la tasa de interés, los precios de los bonos existentes bajan. Una cartera diversificada que también contenga acciones de compañías con poca deuda suele resistir mejor esos ajustes.
Consideraciones fiscales por país
Las reglas tributarias varían significativamente entre México, Colombia y Chile. En México, los intereses de CETES están sujetos a retención del 0,5 % mensual, mientras que las ganancias de capital en acciones tienen un tratamiento distinto según el plazo de tenencia.
- En Colombia, los dividendos recibidos por personas naturales enfrentan una tarifa del 10 % cuando superan ciertos umbrales.
- Chile aplica un impuesto adicional del 35 % sobre rentas de capital para inversionistas extranjeros, aunque existen tratados para evitar doble tributación.
- España grava las plusvalías con tipos progresivos que llegan hasta el 28 % para importes elevados.
Riesgos reales que la diversificación no elimina
La diversificación reduce el riesgo específico de cada activo, pero no elimina el riesgo de mercado ni el riesgo de liquidez en momentos de crisis regional. Durante la pandemia de 2020, casi todos los mercados bajaron al mismo tiempo, aunque en distinta magnitud.
Otro límite aparece cuando se invierte en instrumentos poco líquidos como ciertos fondos de capital privado o propiedades inmobiliarias. En esos casos, aunque la cartera esté diversificada, puede ser imposible vender sin aceptar pérdidas importantes.
- El riesgo cambiario afecta cuando se invierte en dólares o euros desde países con monedas volátiles; una depreciación fuerte del peso puede borrar rendimientos.
- Los costos de transacción y comisiones de administración reducen el rendimiento neto, especialmente en carteras pequeñas con muchos movimientos.
- La concentración geográfica sigue siendo un problema: una cartera compuesta solo por activos mexicanos sigue expuesta a decisiones de política económica local.
Casos prácticos con cifras de mercados hispanoamericanos
Consideremos a María, de 42 años, que en enero de 2022 destinó 300 000 pesos mexicanos. Colocó 120 000 en CETES a 28 días con rendimiento promedio anual del 7,8 %, 90 000 en un ETF que replica el IPC mexicano y 90 000 en un fondo de acciones estadounidenses. Al cierre de 2023 su cartera mostraba un rendimiento neto del 9,4 % después de comisiones, mientras que quien mantuvo todo en una sola acción bancaria mexicana obtuvo solo 2,1 %.
Otro ejemplo es Carlos, en Bogotá, que invirtió 50 millones de pesos colombianos en 2021. Repartió 40 % en TES a tasa fija, 30 % en acciones del sector energía y 30 % en un fondo internacional de mercados emergentes. Tras dos años de alta volatilidad por las elecciones y cambios regulatorios, su cartera perdió 4,8 %, frente a una pérdida del 19 % que registró un conocido que invirtió todo en acciones de una sola empresa de alimentos.
| Escenario | Cartera diversificada | Concentrada en una acción | Diferencia |
|---|---|---|---|
| Inflación 8 % anual | +3,2 % real | -6,1 % real | 9,3 puntos |
| Subida de tasas 200 pb | -1,8 % | -14,7 % | 12,9 puntos |
| Caída bursátil 20 % | -8,4 % | -27,3 % | 18,9 puntos |
Un tercer caso muestra a una pareja en Lima que destinó el 15 % de sus ingresos mensuales a un plan de aportaciones periódicas en tres fondos distintos. Después de 36 meses, el rendimiento acumulado alcanzó 14,7 % frente al 6,9 % que hubiera obtenido manteniendo todo en depósitos a plazo fijo del mismo banco.
Estrategias avanzadas con instrumentos alternativos
Además de las clases tradicionales, muchos inversionistas latinoamericanos incorporan activos alternativos para mejorar la relación riesgo-rendimiento. Los fondos de capital privado, los REITs internacionales y los certificados de productos estructurados permiten acceder a mercados que no se encuentran en las bolsas locales.
Uso de ETFs temáticos y sectoriales
Los ETFs que replican índices de energías renovables o de tecnología han mostrado rendimientos superiores en periodos de cinco años. Un inversionista chileno que asignó 10 % de su cartera a un ETF de litio entre 2019 y 2023 obtuvo un rendimiento adicional de 4,2 puntos porcentuales respecto a un ETF tradicional del S&P 500.
- Los ETFs de bonos verdes ofrecen exposición a proyectos sostenibles con cupones indexados a indicadores ESG.
- Los fondos de infraestructura permiten participar en concesiones de carreteras y puertos sin necesidad de comprar activos físicos.
- Los certificados de depósito a plazo en dólares emitidos por bancos panameños ofrecen rendimientos superiores a los depósitos locales cuando el tipo de cambio se mantiene estable.
Rebalanceo dinámico y uso de derivados
El rebalanceo puede realizarse de forma más sofisticada mediante contratos de futuros sobre índices. Esto reduce costos de transacción y permite ajustar la exposición sin vender activos subyacentes. En México, los futuros del IPC negociados en MexDer facilitan esta estrategia a inversionistas institucionales y a algunos clientes de banca privada.
Los derivados también sirven como cobertura temporal. Un contrato de opciones de venta sobre el dólar puede proteger contra depreciaciones bruscas del peso colombiano sin necesidad de convertir toda la cartera a moneda extranjera.
Comparativa de diversificación pasiva versus activa en mercados hispanoamericanos
La diversificación pasiva se basa en índices amplios y requiere menor intervención, mientras que la activa busca superar al mercado mediante selección específica de activos. En México, un fondo pasivo que replica el IPC ha entregado rendimientos anualizados del 8,7 % en los últimos cinco años, frente al 11,2 % promedio de fondos activos con alta rotación, aunque estos últimos presentan mayor volatilidad y comisiones del 1,8 % anual.
Ventajas y desventajas según datos regionales
- La estrategia pasiva reduce costos a menos del 0,3 % anual y elimina el riesgo de selección deficiente de valores.
- La activa permite explotar ineficiencias locales, como acciones subvaluadas en el sector minero colombiano durante caídas del precio del carbón.
- Estudios de la Bolsa de Valores de Lima muestran que solo el 32 % de los fondos activos superaron a su benchmark pasivo entre 2018 y 2023.
Errores frecuentes al intentar diversificar
Muchos inversores creen que tener cinco acciones distintas ya constituye diversificación, cuando en realidad pertenecen al mismo sector y reaccionan igual ante noticias sectoriales. Otro error común es ignorar los costos: comprar muchos fondos con comisiones altas puede consumir buena parte del rendimiento adicional que se busca.
También se observa la tendencia a “diversificar” solo dentro del país de residencia. En economías pequeñas como la uruguaya o la paraguaya, limitarse al mercado local aumenta la exposición a un solo ciclo económico.
La diversificación no promete rendimientos superiores, pero sí reduce la probabilidad de pérdidas severas que obliguen a vender en el peor momento. Antes de aplicar cualquier estrategia, conviene consultar con un asesor financiero autorizado en tu país, ya que las condiciones fiscales y regulatorias varían entre México, Colombia, Chile y España.
Integración de la diversificación en planes de jubilación
Los sistemas de pensiones en América Latina ofrecen marcos específicos para aplicar diversificación a lo largo de la vida laboral. En México las Afores permiten elegir entre fondos generacionales con distinta exposición a renta variable, mientras que en Chile las AFP ofrecen multifondos que van desde el tipo A hasta el tipo E según la edad del afiliado.
Estrategias según etapa de vida y horizonte de retiro
- Trabajadores jóvenes pueden destinar hasta 60 % a fondos con alta componente accionario para capturar crecimiento compuesto durante 25-30 años.
- Perfiles cercanos al retiro reducen la exposición a acciones a menos de 20 % y priorizan bonos indexados a inflación para preservar capital.
- La transición gradual entre fondos cada cinco años evita concentraciones puntuales y suaviza el impacto de caídas bursátiles justo antes de la jubilación.
Consideraciones regulatorias y costos en fondos de pensiones
Las comisiones de administración en Afores mexicanas oscilan entre 0,5 % y 1,0 % anual, mientras que las AFP chilenas aplican estructuras mixtas de comisión por flujo y saldo. Elegir fondos con menor costo dentro de cada multifondo puede mejorar el saldo final en más de 8 % después de 30 años de aportaciones regulares.
